Domain softwarecraftsmanship.de kaufen?
Wir ziehen mit dem Projekt
softwarecraftsmanship.de um.
Sind Sie am Kauf der Domain
softwarecraftsmanship.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain softwarecraftsmanship.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Agilität neu denken, Fachbücher von Klaus LeopoldIllustrierter Leitfaden für echte Business-Agilität! Erfrischend ehrlich und inspirierend Praxisnah und innovativ Erfolgreich mit dem Flight-Levels-Konzept Alle agilen Register sind gezogen und trotzdem kommen neue Produkte nicht schneller auf den Markt? Die Konkurrenz überholt links und rechts, während die eigenen Innovationsprozesse ins Stocken geraten? Wenn Ihnen diese Situation bekannt vorkommt, dann lesen Sie die Geschichte eines Unternehmens, das die agile Transformation mustergültig vorbereitet hat. 600 Mitarbeiterinnen und Mitarbeitern wurde ein agiles Mindset antrainiert, crossfunktionale Teams und die schönsten Boards installiert, Abhängigkeiten konsequent eliminiert und Standup-Meetings streng getimeboxt. Mit dem Ergebnis: Die Time-to-Market der Produkte wurde schlechter - von Business-Agilität keine Spur. Klaus Leopold zeigt in Wort und Illustration, was bei vielen agilen Transformationen falsch läuft und warum die ersehnten Verbesserungen ausbleiben. Sie erfahren aber auch, wie man aus der Sackgasse wieder herauskommt und was Sie mithilfe des Flight-Levels-Denkmodells tun können, um erst gar nicht in die Sackgasse einzubiegen und das Ziel »mehr Business-Agilität« doch noch zu erreichen. In der 2. Auflage finden Sie eine erweiterte und aktualisierte Erklärung des Flight-Levels-Denkmodells. Mit diesem Modell zeigt Klaus Leopold Unternehmen weltweit, wie sie die Fallen der lokalen Optimierung und Skalierungsblaupausen umgehen können und wo sich stattdessen die Hebel für echte, individuelle Business-Agilität verbergen. So viel vorab: Starten Sie nicht mit der Agilisierung von Teams - das spart Nerven und sehr viel Geld!.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Penetration Testing, Fachbücher von Georgia WeidmanIn "Penetration Testing" bietet die Sicherheitsforscherin und Trainerin Georgia Weidman einen Überblick über wichtige Fähigkeiten, die jeder angehende Pentester benötigt. Dieses einsteigerfreundliche Buch beginnt mit einigen Grundlagen der Programmierung und hilft Ihnen, sich in Kali Linux zurechtzufinden, einem Betriebssystem, das mit nützlichen Tools zur Computersicherheit wie Wireshark und Metasploit vorinstalliert ist. Sie lernen, wie man Informationen über ein Ziel sammelt, Social Engineering anwendet, Netzwerkverkehr erfasst, Schwachstellen analysiert, Exploits entwickelt und mehr. Praktische Beispiele behandeln sogar fortgeschrittene Themen wie die Sicherheit von mobilen Geräten und das Umgehen von Antivirensoftware.58,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Textile Testing, Fachbücher von Dieter VeitDas Fachbuch "Textile Testing" bietet eine umfassende Darstellung und Erklärung aller relevanten Methoden zur Prüfung von Fasern, Garnen, Textilien und textilen Endprodukten in den Bereichen Bekleidung, Teppiche und technische Textilien. Es enthält zahlreiche Fotos und schematische Zeichnungen sowie Informationen zu den relevanten Herstellern von Prüfgeräten, die jedes Kapitel ergänzen. Darüber hinaus werden die Grundlagen der statistischen Prüfungsplanung und -auswertung behandelt, unterstützt durch zahlreiche praktische Beispiele. Die Themen "Standards" und "Klima" werden ebenfalls behandelt, ebenso wie die Grundlagen des Qualitätsmanagements und der entsprechenden QM-Systeme. Abschliessend werden Veränderungen in der Geschäftswelt im Kontext von Industrie 4.0 hervorgehoben, einschliesslich der Digitalisierung von Prüflaboren, neuer Berufsprofile und Geschäftsmodelle. Auch die Implementierung von Maschinen und Prüfsystemen sowie moderne Software und Laborinformationssysteme, beispielsweise auf Basis von KI, werden behandelt.231,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
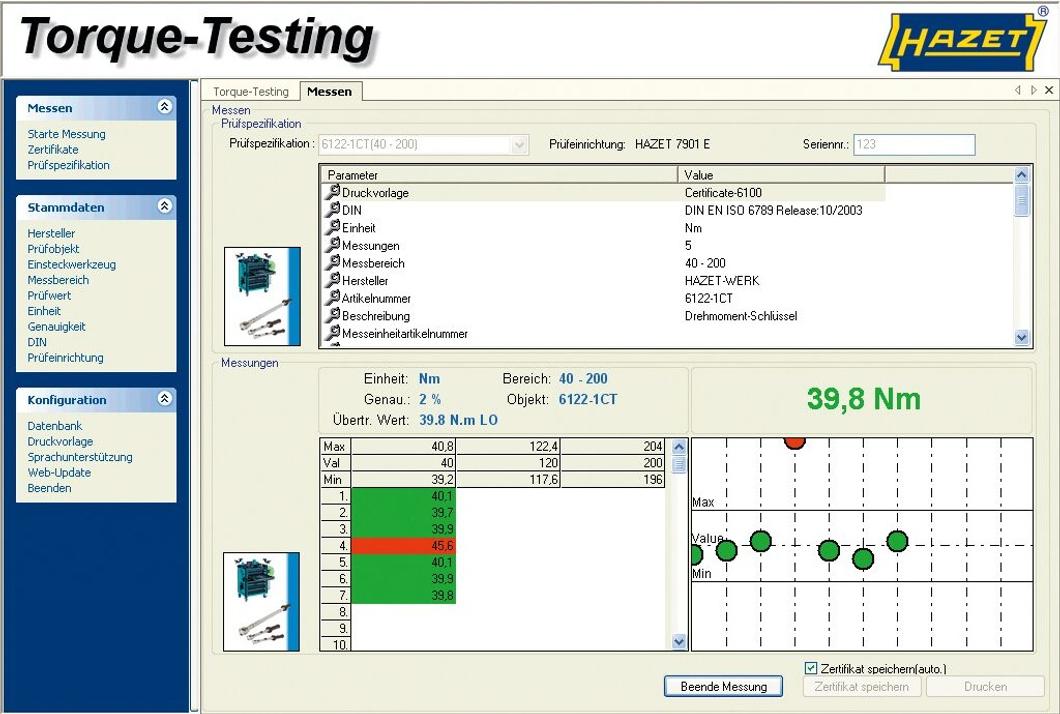
Hazet Prüfsoftware Torque-TestingAnwendung: - Für elektronische Drehmoment-Prüfgeräte 7901E . 7902E . 7903E - Inklusive Datenbank (Updatefähig) aller aktuellen HAZET Drehmomentschlüssel (deren Prüfwerte im Bereich von 1?-?1000 Nm liegen) und Einsteckwerkzeuge - Erweiterungsmöglichkeit der Datenbank zur Eingabe anderer Hersteller, weiterer auslösender Drehmomentschlüssel (Click-Type), Einsteckwerkzeuge, Messbereiche, Prüfwerte, Einheiten, Genauigkeiten und Normen - Mit Sprachunterstützung. Neben den eingestellten Sprachen Deutsch und Englisch ermöglicht die Sprachunterstützung des Programms dem Anwender die Bedieneroberfläche, Tabellen und Feldbenennungen in jeder gewünschten Landessprache zu gestalten - Internet-Update Funktion - Inklusive umfangreicher Dokumentation Systemvoraussetzung Betriebssystem: Windows 7 / Windows 8 / Windows 10 (64 Bit) Speicherbedarf: mindestens 50 MB freier Festplattenspeicher Arbeitsspeicher: mindestens 256 MB Anschlüsse: 1. USB-Port für Software 2. Anschlüsse für Prüfgeräte COM-Port (Ansc1068,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Agilität gelingt, Fachbücher von Katharina MaehrleinAgilität mag für Unternehmen wie eine Wunderlösung klingen, um in komplexen und sich ständig ändernden Kontexten erfolgreich zu sein. Doch ganz so einfach ist es nicht. Denn agiles Arbeiten erfordert nicht nur neue Methoden wie Scrum, Kanban und Design Thinking. Agilität ist ein wertebasiertes Vorgehen. Es geht nicht darum, agile Dinge zu tun, sondern agil zu sein. Agilität erfordert also ein neues Denken. Und das lässt sich nicht verordnen, aber es lässt sich entwickeln. In ihrem Buch richtet sich Katharina Maehrlein an alle, die in einer turbulenten VUKA-Umgebung experimentieren, sich anpassen und lernen müssen: Führungskräfte, Mitarbeitende und Personalverantwortliche. Pointiert und praktisch zeigt die Autorin, wie agiles Arbeiten heute funktionieren kann und welches Rüstzeug es dazu braucht. Die perfekte Lektüre für jeden, der herausfinden möchte, wie Agilität Realität werden kann. Ein Buch über die Dimensionen von Agilität, ihre typischen Hürden und Stolpersteine, ihre Werte und die Entwicklung eines agilen Mindsets. Dazu gibt es eine Toolbox, randvoll mit effektiven Übungen, Checks (wie den „Werte-Reflektor“) und Tests („Wie agil sind Sie?“), Videos und weiteren Arbeitsmaterialien, die Sie via QR-Code bzw. downloaden können – alle hands on und praxiserprobt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Agilität neu denken, Fachbücher von Klaus LeopoldIllustrierter Leitfaden für echte Business-Agilität! Erfrischend ehrlich und inspirierend Praxisnah und innovativ Erfolgreich mit dem Flight-Levels-Konzept Alle agilen Register sind gezogen und trotzdem kommen neue Produkte nicht schneller auf den Markt? Die Konkurrenz überholt links und rechts, während die eigenen Innovationsprozesse ins Stocken geraten? Wenn Ihnen diese Situation bekannt vorkommt, dann lesen Sie die Geschichte eines Unternehmens, das die agile Transformation mustergültig vorbereitet hat. 600 Mitarbeiterinnen und Mitarbeitern wurde ein agiles Mindset antrainiert, crossfunktionale Teams und die schönsten Boards installiert, Abhängigkeiten konsequent eliminiert und Standup-Meetings streng getimeboxt. Mit dem Ergebnis: Die Time-to-Market der Produkte wurde schlechter - von Business-Agilität keine Spur. Klaus Leopold zeigt in Wort und Illustration, was bei vielen agilen Transformationen falsch läuft und warum die ersehnten Verbesserungen ausbleiben. Sie erfahren aber auch, wie man aus der Sackgasse wieder herauskommt und was Sie mithilfe des Flight-Levels-Denkmodells tun können, um erst gar nicht in die Sackgasse einzubiegen und das Ziel »mehr Business-Agilität« doch noch zu erreichen. In der 2. Auflage finden Sie eine erweiterte und aktualisierte Erklärung des Flight-Levels-Denkmodells. Mit diesem Modell zeigt Klaus Leopold Unternehmen weltweit, wie sie die Fallen der lokalen Optimierung und Skalierungsblaupausen umgehen können und wo sich stattdessen die Hebel für echte, individuelle Business-Agilität verbergen. So viel vorab: Starten Sie nicht mit der Agilisierung von Teams - das spart Nerven und sehr viel Geld!.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Penetration Testing, Fachbücher von Georgia WeidmanIn "Penetration Testing" bietet die Sicherheitsforscherin und Trainerin Georgia Weidman einen Überblick über wichtige Fähigkeiten, die jeder angehende Pentester benötigt. Dieses einsteigerfreundliche Buch beginnt mit einigen Grundlagen der Programmierung und hilft Ihnen, sich in Kali Linux zurechtzufinden, einem Betriebssystem, das mit nützlichen Tools zur Computersicherheit wie Wireshark und Metasploit vorinstalliert ist. Sie lernen, wie man Informationen über ein Ziel sammelt, Social Engineering anwendet, Netzwerkverkehr erfasst, Schwachstellen analysiert, Exploits entwickelt und mehr. Praktische Beispiele behandeln sogar fortgeschrittene Themen wie die Sicherheit von mobilen Geräten und das Umgehen von Antivirensoftware.58,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Textile Testing, Fachbücher von Dieter VeitDas Fachbuch "Textile Testing" bietet eine umfassende Darstellung und Erklärung aller relevanten Methoden zur Prüfung von Fasern, Garnen, Textilien und textilen Endprodukten in den Bereichen Bekleidung, Teppiche und technische Textilien. Es enthält zahlreiche Fotos und schematische Zeichnungen sowie Informationen zu den relevanten Herstellern von Prüfgeräten, die jedes Kapitel ergänzen. Darüber hinaus werden die Grundlagen der statistischen Prüfungsplanung und -auswertung behandelt, unterstützt durch zahlreiche praktische Beispiele. Die Themen "Standards" und "Klima" werden ebenfalls behandelt, ebenso wie die Grundlagen des Qualitätsmanagements und der entsprechenden QM-Systeme. Abschliessend werden Veränderungen in der Geschäftswelt im Kontext von Industrie 4.0 hervorgehoben, einschliesslich der Digitalisierung von Prüflaboren, neuer Berufsprofile und Geschäftsmodelle. Auch die Implementierung von Maschinen und Prüfsystemen sowie moderne Software und Laborinformationssysteme, beispielsweise auf Basis von KI, werden behandelt.231,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hyper-Agile Testing, Fachbücher von Evgeny TkachenkoDas Buch "Hyper-Agile Testing: Delivering Software in an AI-Accelerated World" von Evgeny Tkachenko bietet eine umfassende Analyse der Herausforderungen und Chancen, die sich aus der beschleunigten Softwareauslieferung ergeben. In einer Zeit, in der künstliche Intelligenz in der Lage ist, Anforderungen, Code, Tests und Dokumentationen in kürzester Zeit zu generieren, bleibt die Frage der Release-Vertrauenswürdigkeit entscheidend. Dieses Fachbuch stellt ein praktisches Betriebsmodell vor, das darauf abzielt, Vertrauen in den Softwarebereitstellungsprozess zu schaffen, indem es Produktabsichten, Risiken, Validierung, Automatisierung, Release-Bereitschaft und Produktionslernen miteinander verknüpft. Die Leserinnen und Leser werden durch die Kapitel des Buches geführt, die den Hyper-Agile Quality Loop von der Idee bis zur Produktion abdecken. Sie lernen, wie man Anforderungen in Testerwartungen umwandelt, die Validierungstiefe an das Risiko anpasst und Automatisierung nach Wert und nicht nach Testanzahl auswählt. Praktische Beispiele, Diagramme, Checklisten und persönliche Geschichten veranschaulichen, wie diese Konzepte unter realem Druck funktionieren. Das Buch ist eine wertvolle Ressource für Fachleute, die in verschiedenen Phasen der Softwareentwicklung und bei unterschiedlichen Risikoniveaus arbeiten.90,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testing Business Ideas, Fachbücher von Alexander OsterwalderDrum teste, wer sich ewig bindet! Wer eine Geschäftsidee hat, tut gut daran, sie am Kunden zu testen, bevor er sie skaliert. Seit "Business Model Generation" wissen das nicht nur Start-ups, sondern auch Corporates und Selbstständige. "Testing Business Ideas" ist die umfassendste Sammlung von Experimenten zur Erforschung von Kundenwünschen und User Experiences, die es je in Buchform gab! Und das Beste: Das Buch liefert Blaupausen für den optimalen Testverlauf bei verschiedenen Produktarten – Hardware, Software, Dienstleistung – und hält jede Menge Tipps bereit für die praktische Umsetzung. Denn nicht jedes Experiment eignet sich für jeden Zweck. Aber jedes Experiment kann von Teams sowie Einzelpersonen durchgeführt werden. "Testing Business Ideas" ist die perfekte Ergänzung zu Business Model Generation und Value Proposition Design.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.