Domain softwarecraftsmanship.de kaufen?
Wir ziehen mit dem Projekt
softwarecraftsmanship.de um.
Sind Sie am Kauf der Domain
softwarecraftsmanship.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain softwarecraftsmanship.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **


Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
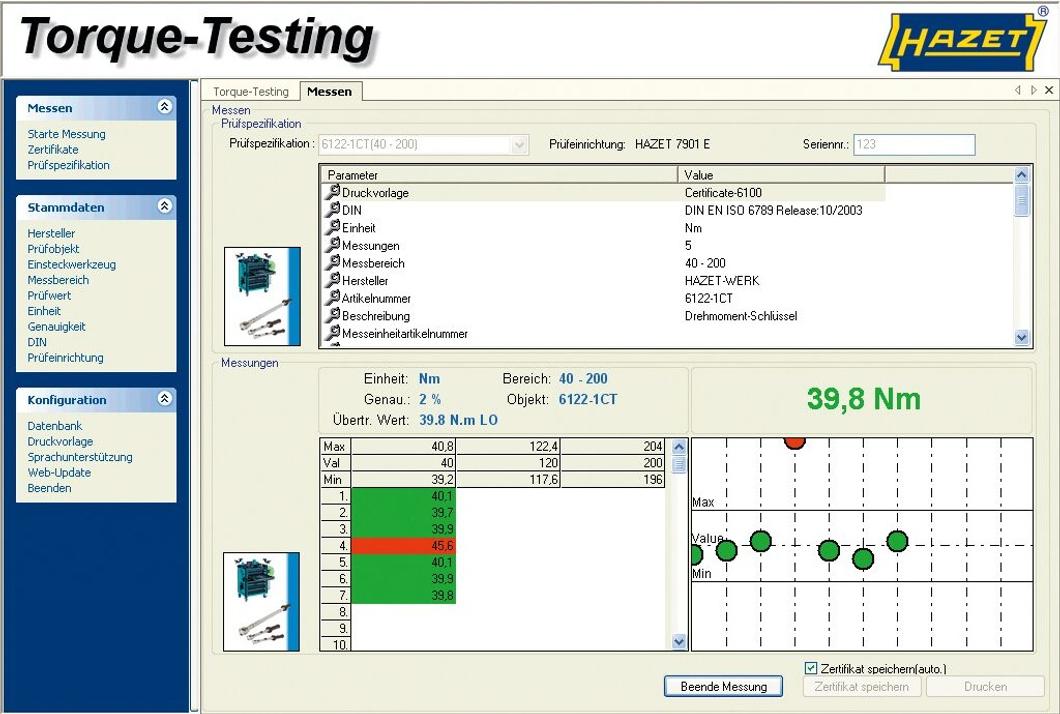
Hazet Prüfsoftware Torque-TestingAnwendung: - Für elektronische Drehmoment-Prüfgeräte 7901E . 7902E . 7903E - Inklusive Datenbank (Updatefähig) aller aktuellen HAZET Drehmomentschlüssel (deren Prüfwerte im Bereich von 1?-?1000 Nm liegen) und Einsteckwerkzeuge - Erweiterungsmöglichkeit der Datenbank zur Eingabe anderer Hersteller, weiterer auslösender Drehmomentschlüssel (Click-Type), Einsteckwerkzeuge, Messbereiche, Prüfwerte, Einheiten, Genauigkeiten und Normen - Mit Sprachunterstützung. Neben den eingestellten Sprachen Deutsch und Englisch ermöglicht die Sprachunterstützung des Programms dem Anwender die Bedieneroberfläche, Tabellen und Feldbenennungen in jeder gewünschten Landessprache zu gestalten - Internet-Update Funktion - Inklusive umfangreicher Dokumentation Systemvoraussetzung Betriebssystem: Windows 7 / Windows 8 / Windows 10 (64 Bit) Speicherbedarf: mindestens 50 MB freier Festplattenspeicher Arbeitsspeicher: mindestens 256 MB Anschlüsse: 1. USB-Port für Software 2. Anschlüsse für Prüfgeräte COM-Port (Ansc1068,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Refactoring: Improving the Design of Existing Code, Gebundene Ausgabe von Martin Fowler, Pearson Studium, 978-0-13-475759-9Refactoring: Improving The Design Of Existing Code, Gebundene Ausgabe Von Martin Fowler, Pearson Studium, 978-0-13-475759-9, Seitenanzahl: 44862,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Entwicklung eines innovativen Geschäftsmodells im Fitnessbereich. Konzeption, Testing und Strategische Analyse, Taschenbuch von Lukas Faria, GRIN,Entwicklung Eines Innovativen Geschäftsmodells Im Fitnessbereich. Konzeption, Testing Und Strategische Analyse, Taschenbuch Von Lukas Faria, Grin, 978-3-346-63145-9, Seitenanzahl: 209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hazet Prüfsoftware Torque-TestingAnwendung: - Für elektronische Drehmoment-Prüfgeräte 7901E . 7902E . 7903E - Inklusive Datenbank (Updatefähig) aller aktuellen HAZET Drehmomentschlüssel (deren Prüfwerte im Bereich von 1?-?1000 Nm liegen) und Einsteckwerkzeuge - Erweiterungsmöglichkeit der Datenbank zur Eingabe anderer Hersteller, weiterer auslösender Drehmomentschlüssel (Click-Type), Einsteckwerkzeuge, Messbereiche, Prüfwerte, Einheiten, Genauigkeiten und Normen - Mit Sprachunterstützung. Neben den eingestellten Sprachen Deutsch und Englisch ermöglicht die Sprachunterstützung des Programms dem Anwender die Bedieneroberfläche, Tabellen und Feldbenennungen in jeder gewünschten Landessprache zu gestalten - Internet-Update Funktion - Inklusive umfangreicher Dokumentation Systemvoraussetzung Betriebssystem: Windows 7 / Windows 8 / Windows 10 (64 Bit) Speicherbedarf: mindestens 50 MB freier Festplattenspeicher Arbeitsspeicher: mindestens 256 MB Anschlüsse: 1. USB-Port für Software 2. Anschlüsse für Prüfgeräte COM-Port (Ansc1068,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Refactoring: Improving the Design of Existing Code, Gebundene Ausgabe von Martin Fowler, Pearson Studium, 978-0-13-475759-9Refactoring: Improving The Design Of Existing Code, Gebundene Ausgabe Von Martin Fowler, Pearson Studium, 978-0-13-475759-9, Seitenanzahl: 44862,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Penetration Testing, Fachbücher von Georgia WeidmanIn "Penetration Testing" bietet die Sicherheitsforscherin und Trainerin Georgia Weidman einen Überblick über wichtige Fähigkeiten, die jeder angehende Pentester benötigt. Dieses einsteigerfreundliche Buch beginnt mit einigen Grundlagen der Programmierung und hilft Ihnen, sich in Kali Linux zurechtzufinden, einem Betriebssystem, das mit nützlichen Tools zur Computersicherheit wie Wireshark und Metasploit vorinstalliert ist. Sie lernen, wie man Informationen über ein Ziel sammelt, Social Engineering anwendet, Netzwerkverkehr erfasst, Schwachstellen analysiert, Exploits entwickelt und mehr. Praktische Beispiele behandeln sogar fortgeschrittene Themen wie die Sicherheit von mobilen Geräten und das Umgehen von Antivirensoftware.58,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Textile Testing, Fachbücher von Dieter VeitDas Fachbuch "Textile Testing" bietet eine umfassende Darstellung und Erklärung aller relevanten Methoden zur Prüfung von Fasern, Garnen, Textilien und textilen Endprodukten in den Bereichen Bekleidung, Teppiche und technische Textilien. Es enthält zahlreiche Fotos und schematische Zeichnungen sowie Informationen zu den relevanten Herstellern von Prüfgeräten, die jedes Kapitel ergänzen. Darüber hinaus werden die Grundlagen der statistischen Prüfungsplanung und -auswertung behandelt, unterstützt durch zahlreiche praktische Beispiele. Die Themen "Standards" und "Klima" werden ebenfalls behandelt, ebenso wie die Grundlagen des Qualitätsmanagements und der entsprechenden QM-Systeme. Abschliessend werden Veränderungen in der Geschäftswelt im Kontext von Industrie 4.0 hervorgehoben, einschliesslich der Digitalisierung von Prüflaboren, neuer Berufsprofile und Geschäftsmodelle. Auch die Implementierung von Maschinen und Prüfsystemen sowie moderne Software und Laborinformationssysteme, beispielsweise auf Basis von KI, werden behandelt.231,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.